Ubezpieczenie na życie i dożycie: ochrona teraz, kapitał później
Chcesz chronić bliskich i jednocześnie odkładać na konkretny cel: emeryturę, start dziecka, spokojną starość? Taka polisa wypłaca ustaloną kwotę Twoim bliskim, jeśli umrzesz w trakcie umowy, albo Tobie, gdy dożyjesz jej końca.
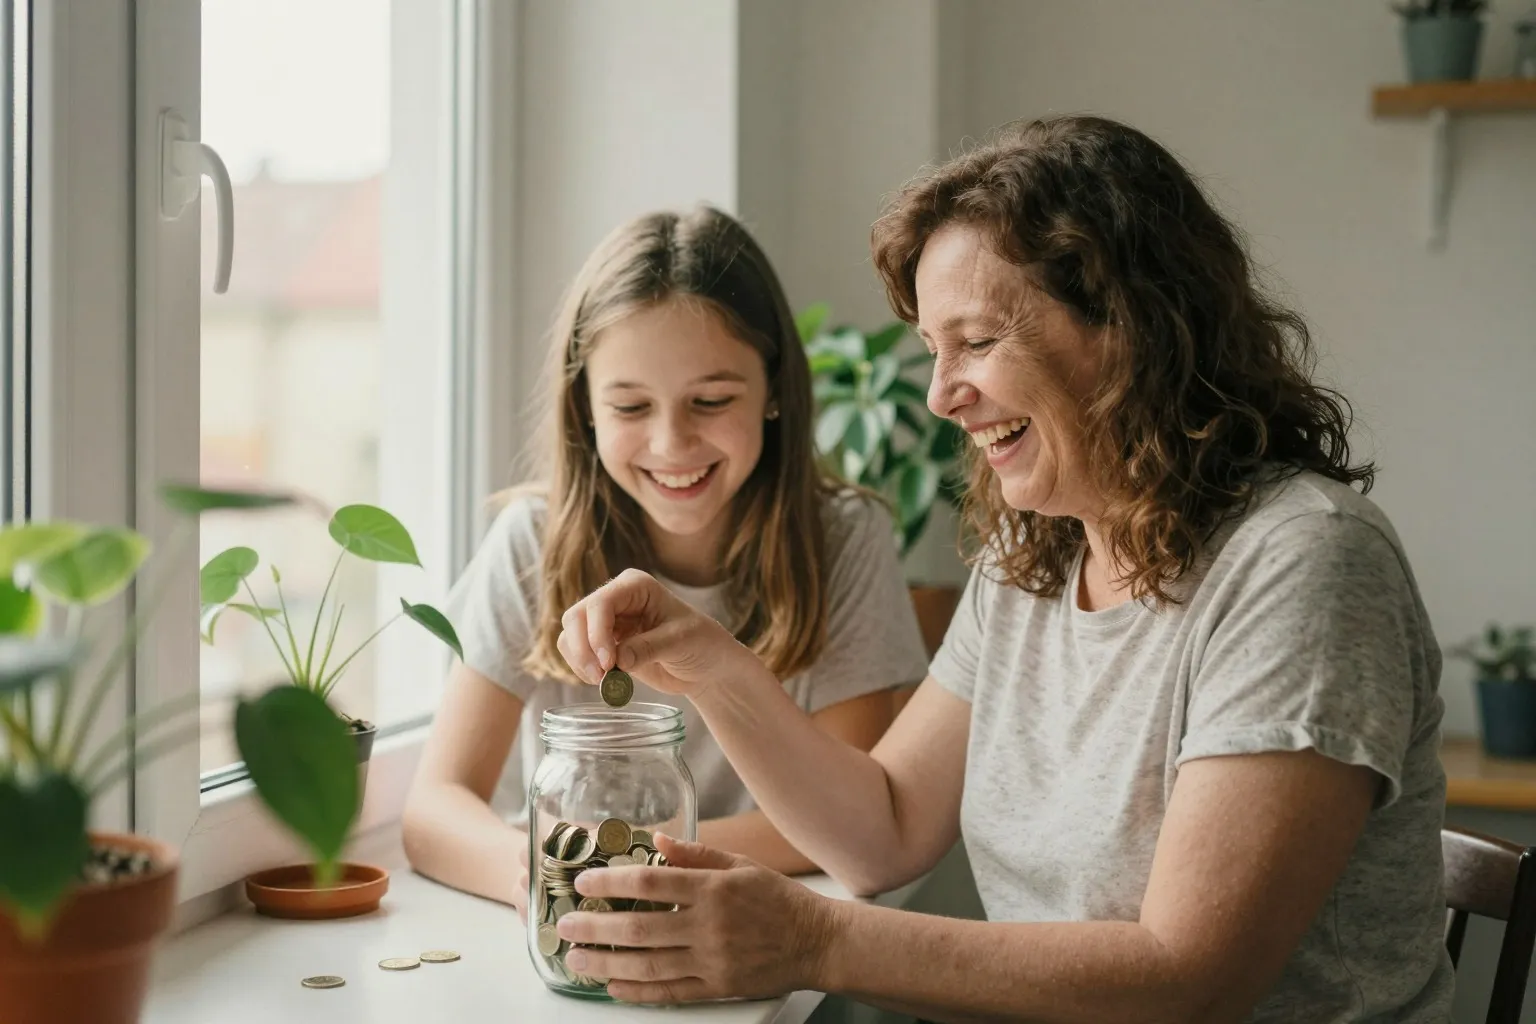
Co to jest ubezpieczenie na życie i dożycie?
To polisa, która wypłaca pieniądze w dwóch sytuacjach: gdy ubezpieczony umrze w trakcie umowy (wtedy bliskim) albo gdy dożyje jej końca (wtedy jemu samemu).
Umowy różnią się przede wszystkim tym, skąd bierze się kwota na koniec. W tradycyjnej wersji suma jest ustalona z góry i gwarantowana, czasem powiększana o udział w zyskach. W wersji z ubezpieczeniowym funduszem kapitałowym (UFK) wypłata zależy od wyników inwestycji, więc może być wyższa, ale też niższa. Zanim cokolwiek podpiszesz, sprawdzimy razem, który to typ i co dokładnie jest gwarantowane.
Za co płaci polisa
Za co dostaniesz pieniądze
Wypłata na koniec umowy
Gdy dożyjesz końca umowy, dostajesz ustaloną sumę albo wartość zgromadzonych środków, zależnie od rodzaju polisy.
Ochrona bliskich
Jeśli Ciebie zabraknie, pieniądze trafią do wskazanych osób, poza spadkiem.
Udział w zyskach
W części umów suma może rosnąć dzięki udziałowi w zyskach albo indeksacji. Sprawdź, czy to obietnica, czy tylko możliwość.
Ochrona zdrowia
Do wielu polis dołożysz umowy dodatkowe, np. na wypadek poważnej choroby czy pobytu w szpitalu.
Systematyczne odkładanie
Stała składka pilnuje, żebyś odkładał(a) co miesiąc, a nie „kiedy coś zostanie”.
Plan na lata
Długość umowy dobierasz do celu: emerytury, startu dziecka czy spokojnej starości.
Dla kogo
To ma sens, jeśli…
- chcesz połączyć ochronę rodziny z systematycznym odkładaniem pieniędzy,
- cenisz gwarancję bardziej niż szansę na wysoki zysk,
- masz konkretny cel za kilkanaście albo kilkadziesiąt lat,
- wolisz jedną umowę zamiast kilku osobnych produktów.
Uczciwie
Na co uważać
- To produkt długoterminowy: wcześniejsze wyjście oznacza wypłatę wartości wykupu, która może być niższa niż wpłacone składki.
- Część składki pokrywa ochronę życia i koszty umowy, więc na oszczędności trafia mniej, niż wpłacasz.
- Gwarancja zwykle działa tylko wtedy, gdy płacisz składki do końca. Obniżenie sumy czy przerwa w płatnościach zmniejszają wypłatę.
- Przed podpisaniem dostaniesz dokument z kluczowymi informacjami (KID). Sprawdź w nim koszty, ryzyko i zalecany okres utrzymania.
Co sprawdzić w każdej ofercie
| Co dokładnie jest gwarantowane? | Suma na dożycie, suma na wypadek śmierci czy tylko część wpłat – od tego zależy, ile realnie dostaniesz. |
|---|---|
| Gdzie inwestowane są składki? | Obligacje oznaczają zwykle mniejsze wahania, fundusze akcyjne większą szansę na zysk, ale i ryzyko straty. |
| Ile odzyskasz przy wcześniejszej rezygnacji? | Tabela wartości wykupu pokazuje, ile dostaniesz, jeśli zakończysz umowę przed czasem. |
| Jakie są koszty i opłaty? | Opłaty zmniejszają kwotę, która pracuje na Twój cel, a przy długiej umowie ta różnica rośnie. |
| Co, jeśli przestanę płacić składki? | Lepiej wiedzieć z góry, czy umowę można obniżyć albo zamienić na bezskładkową, zamiast ją rozwiązywać. |
| Kogo wskazujesz jako uposażonego? | Wskazane osoby dostają pieniądze poza spadkiem, więc warto je wpisać i aktualizować. |
Zakres ochrony, limity i wyłączenia konkretnej umowy określają ogólne warunki ubezpieczenia (OWU), które otrzymasz przed jej zawarciem. Omówię je z Tobą punkt po punkcie. Oficjalne informacje ubezpieczyciela: nn.pl.
Wycena bez zobowiązań
Kilka pytań i wiem, co Ci zaproponować
To nie jest zakup online. Odpowiadasz na kilka pytań, a ja przygotowuję 2–3 warianty ochrony i dzwonię, żeby je spokojnie omówić.
- 1 Wypełniasz formularz (ok. 2 minuty)
- 2 Dzwonię zwykle tego samego lub następnego dnia roboczego
- 3 Dostajesz porównanie wariantów po ludzku
Wolisz od razu porozmawiać? +48 000 000 000
Dziękuję! Mam Twoje zgłoszenie.
Odezwę się zwykle tego samego lub następnego dnia roboczego. Jeśli podałeś(-aś) e-mail, właśnie wysłałem na niego podsumowanie.
Pilna sprawa? Zadzwoń: +48 000 000 000
Najczęstsze pytania
Pytania o ubezpieczenie na życie i dożycie
Czym różni się polisa na życie i dożycie od zwykłej polisy na życie?
Zwykła (terminowa) polisa wypłaca pieniądze tylko po śmierci ubezpieczonego. Polisa na życie i dożycie wypłaca je także wtedy, gdy dożyjesz końca umowy. Dlatego jest droższa, ale łączy ochronę z oszczędzaniem.
Czy mogę stracić pieniądze?
W polisie z gwarantowaną sumą, jeśli dotrwasz do końca umowy, dostaniesz co najmniej tę sumę. W polisie opartej na funduszach wynik zależy od rynku. W obu przypadkach stracić możesz przy wcześniejszym wyjściu, bo wartość wykupu w pierwszych latach bywa niższa niż wpłacone składki.
Czy to dobry sposób na oszczędzanie dla dziecka?
Może być, jeśli cenisz gwarancję i ochronę rodzica w jednym. Alternatywą jest IKE rodzica. Porównam z Tobą oba rozwiązania na liczbach.
Ile muszę wpłacać?
To zależy od wybranej sumy, długości umowy i Twojego wieku, a każde towarzystwo ma własną minimalną składkę. Policzymy razem kwotę, którą udźwigniesz przez cały okres umowy, a nie tylko w pierwszym roku.
Co, jeśli nie będę mógł(a) płacić składek?
W wielu umowach możesz obniżyć sumę ubezpieczenia albo przekształcić umowę w bezskładkową, z niższą sumą. Ochrona trwa wtedy dalej, bez kolejnych wpłat. Zanim zrezygnujesz, sprawdźmy w OWU, jakie masz możliwości.